 智能客服
保供预期驱动 焦煤震荡下行
一、行情回顾
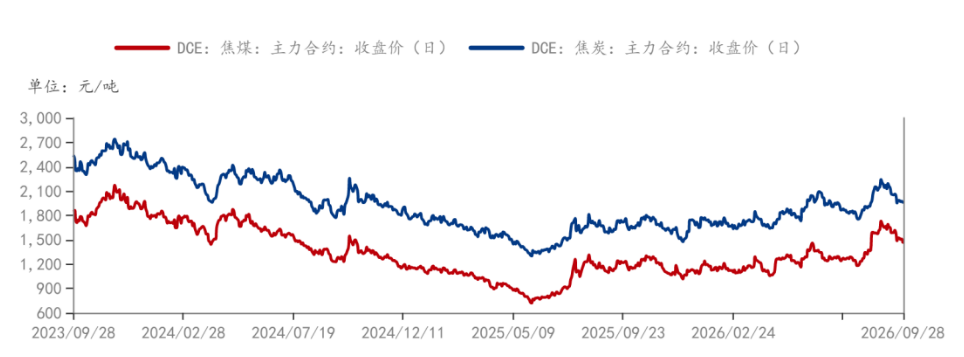
本周双焦继续震荡下行,9月中旬煤炭稳产保供政策出台后,盘面快速下跌,但现货端因实际复产偏慢而相对扛跌,焦煤震荡式下跌,行情走势虽有反弹,但价格重心不断下移,当前政策保供预期主导盘面,供需缺口边际修复但现实供应依旧偏紧,行情有望震荡偏弱运行。
图1 焦煤焦炭行情走势
来源:钢联数据
二、焦炭供需分析
2.1 焦炭需求
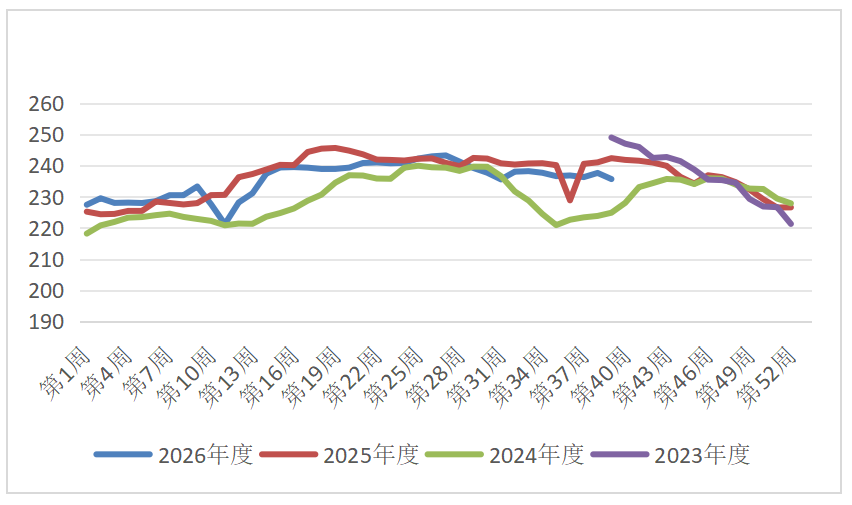
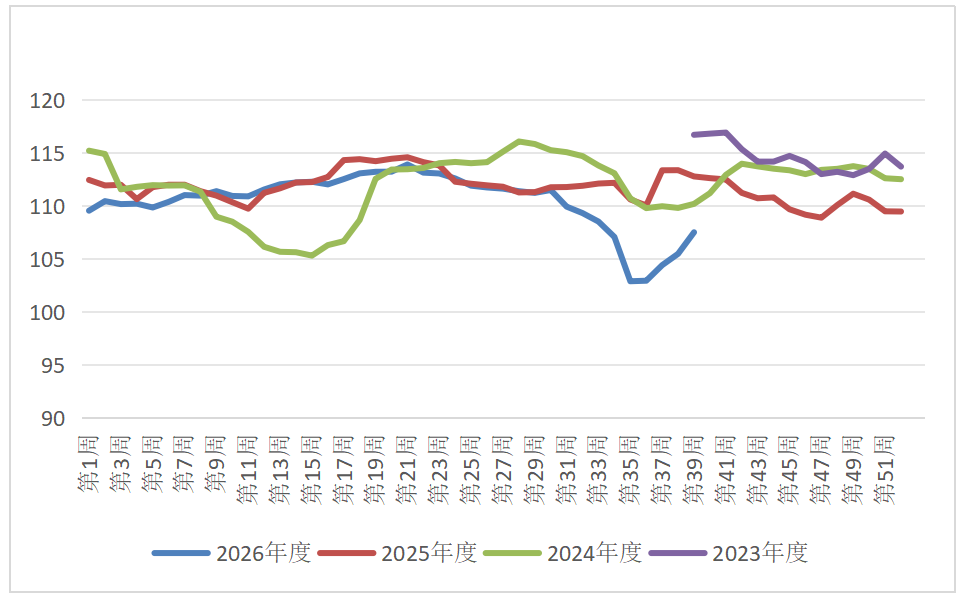
根据钢联数据,本周螺纹钢高炉利润-201元/吨,前值-203.8元/吨,本周铁水产量235.66万吨,前值237.63万吨,产量降低1.97万吨,环比降低0.83%,铁水产量环比下降,延续低位运行态势,9月旺季成色明显不足,叠加钢厂亏损严重,对高价原料的抵触情绪强烈,短期对焦炭刚需支撑减弱。
图 2 铁水产量
来源:钢联
2.2 焦炭供给
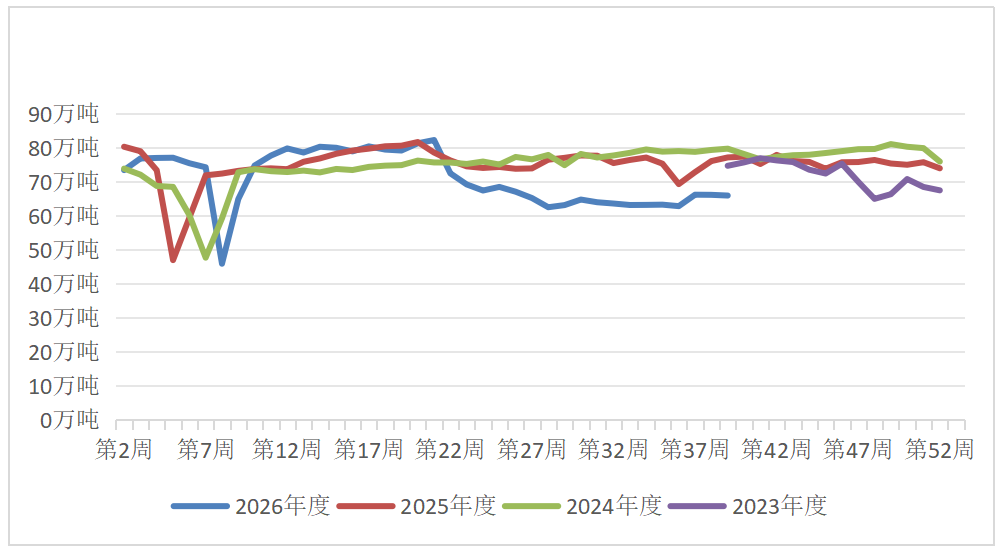
根据钢联数据,本周焦炭产量107.51万吨,前值105.48万吨,其中247家钢厂焦炭日均产量47.26万吨,前值47.2万吨,产量环比提高0.13%,独立焦化企业焦炭日均产量60.25万吨,前值58.28万吨,环比提高3.38%,随着焦化利润修复,独立焦企生产积极性提升,但优质主焦煤供应偏紧,焦企进一步提产的动能不足,产量仍处于近年来同期低位,后续煤矿复产进度将直接影响焦炭供应弹性。
图 3焦炭产量
来源:钢联
2.3 焦炭库存
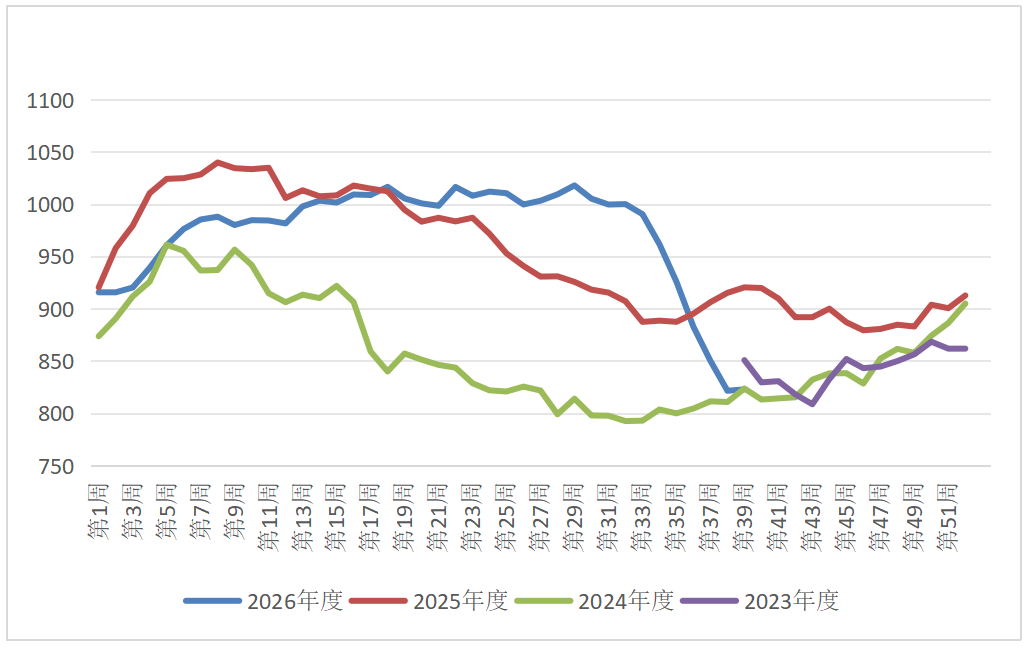
根据钢联数据,本周焦炭库存822.87万吨,上周821.55万吨,其中247家钢厂焦炭库存580.6万吨,前值567.46万吨,环比提高2.32%,独立焦企焦炭库存达68.1万吨,前值69.91万吨,环比降低1.81万吨,钢厂节前有刚性补库行为,但采购仍以刚需为主,小幅累库。港口和焦企库存环比继续下降,焦炭整体库存环比持平。
图 4焦炭库存
来源:钢联
三、焦煤供需分析
3.1 焦煤供给
来源:钢联
根据钢联数据,本周523家样本矿山日均产量65.94万吨,上周66.15万吨,产量降低0.21 万吨,环比降低0.32%。本周矿山开工率68.51%,上周69.66%,环比降低1.65%,本周产量和开工率环比微降,截至9月下旬,长治、太原、晋中、吕梁、临汾五市仍有52座炼焦煤矿处于停产状态、涉及产能5660万吨,国内产量边际回升但恢复缓慢,进口方面,蒙煤通关持续低位,短期供应依旧偏紧。
3.2 焦煤库存
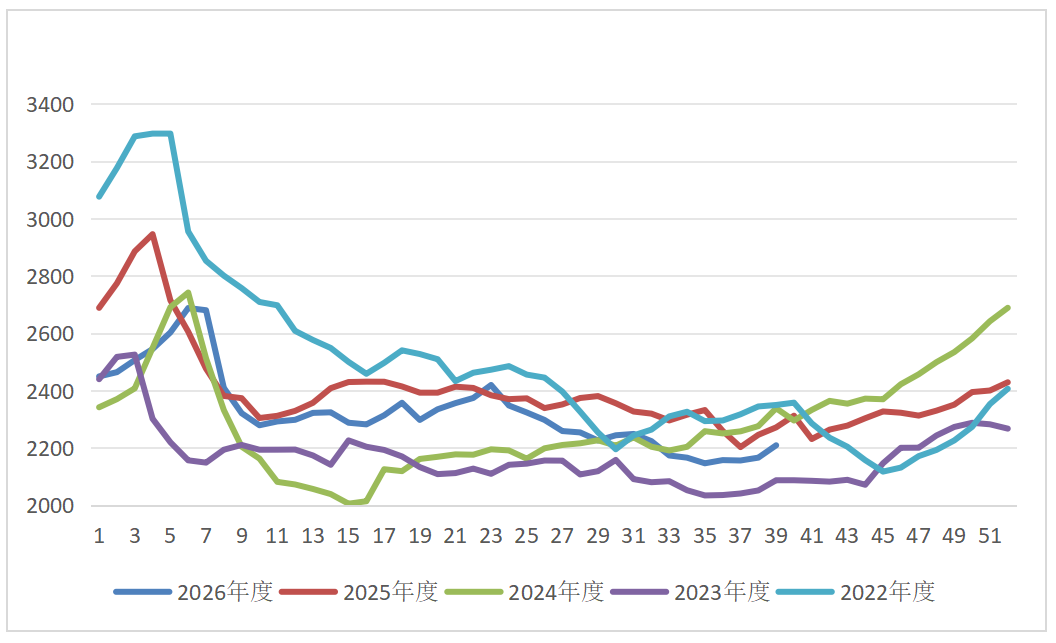
根据钢联数据,本周炼焦煤库存2209.13万吨,前值2166.03万吨,其中247家钢厂炼焦煤库存748.9万吨, 环比提高0.17%,独立焦化企业炼焦煤库存1007.56万吨,环比提高1.7%,精煤库存170.67万吨,环比提高30.57%,本周港口库存去库,其余各环节均小幅累库。上游累库压力正在显现,下游补库力度有限,产业链库存重心向上游转移,焦煤整体库存小幅累库。
图5炼焦煤库存
来源:钢联
四、行情展望
本周钢厂日均铁水产量环比下降,根据钢联数据,截至2026年9月25日,铁水日均产量235.66万吨,环比降低1.97万吨,铁水产量低位运行,钢厂亏损持续扩大,成材旺季兑现不及预期,对原料采购维持谨慎,节前备货基本进入收尾阶段,当前焦煤供应偏紧格局未改,实际复产幅度有限,蒙煤通关维持低位,现货供应依然偏紧,但保供政策有效修正了市场此前安监高压、供给持续收缩的看涨预期,焦煤供给端呈现"现实偏紧、预期宽松"的博弈节点,短期行情继续偏弱震荡概率较大,操作方面,临近假期,为控制风险,建议观望。
作者:张国军(投资咨询号:Z0019540) 审核:王莹(投资咨询号:Z0017889) 报告制作日期:2026-09-29 END 更多研报详询客户经理 ↓↓↓ 中衍期货免责声明 1.公司声明 中衍期货有限公司具有中国证监会核准的期货投资咨询业务资格(批文号:证监许可[2012]1525号)。本公司文件/图片/视频的观点和信息仅供中衍期货风险承受能力合适的签约客户参考。本文件/图片/视频难以设置访问权限,若给您造成不便,敬请谅解。本公司不会因为关注、收到或阅读本文件/图片/视频内容而视其为客户;本文件/图片/视频不构成具体业务或产品的推介,亦不应被视为相应期货和衍生品的交易建议,不应凭借本文件/图片/视频进行具体操作。请您根据自身的风险承受能力自行做出交易决定并自主承担交易风险。 2.文件/图片/视频声明 本文件/图片/视频的信息来源已公开的资料,本公司对该等信息的准确性、完整性或可靠性不作任何保证。本文件/图片/视频所载的资料、意见及推测仅反映本公司于发布当日的判断,本文件/图片/视频所指的期货及期货期权等标的的价格会发生变化,过往表现不应作为日后的表现依据。在不同时期,本公司可发出与本文件/图片/视频所载资料、意见及推测不一致的内容。本公司不保证本文件/图片/视频所含信息保持最新状态。同时,本公司对本文件/图片/视频所含信息可在不发出通知的情况下进行修改,交易者应当自行关注相应的更新或修改。 本文件/图片/视频中的研究服务和观点可能不适合个别客户,不构成客户私人咨询建议。在任何情况下,本文件/图片/视频中的信息或所表述的意见均不构成对任何人的交易建议。在任何情况下,本公司、本公司员工不承诺交易者一定获利,不与交易者分享交易收益,也不对任何人因使用本文件/图片/视频中的任何内容所引致的任何损失负任何责任。交易者务必注意,其据此做出的任何交易决策与本公司、本公司员工无关。 市场有风险,交易需谨慎。交易者不应将本文件/图片/视频作为作出交易决策的唯一参考因素,亦不应认为本文件/图片/视频可以取代自己的判断。交易者应根据自身的风险承受能力自行做出交易决定并自主承担交易结果。 3.作者声明 作者具有期货投资咨询执业资格或相当的专业胜任能力,保证本文件/图片/视频所采用的数据均来自合规渠道,分析逻辑基于作者的职业理解,本文件/图片/视频反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响,特此声明。 4.版权声明 本文件/图片/视频版权仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制、发表或引用。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“中衍期货”,且不得对本文件/图片/视频进行任何有悖原意的引用、删节和修改。 若本公司以外的其他机构(以下简称“该机构”)发送本文件/图片/视频,则由该机构独自为此发送行为负责。本文件/图片/视频不构成本公司向该机构之客户提供的交易建议,本公司、本公司员工亦不为该机构之客户因使用本文件/图片/视频引起的任何损失承担任何责任。

 关注中衍资讯
 关注官方微信


